Tervetuloa,
miljonäärit.
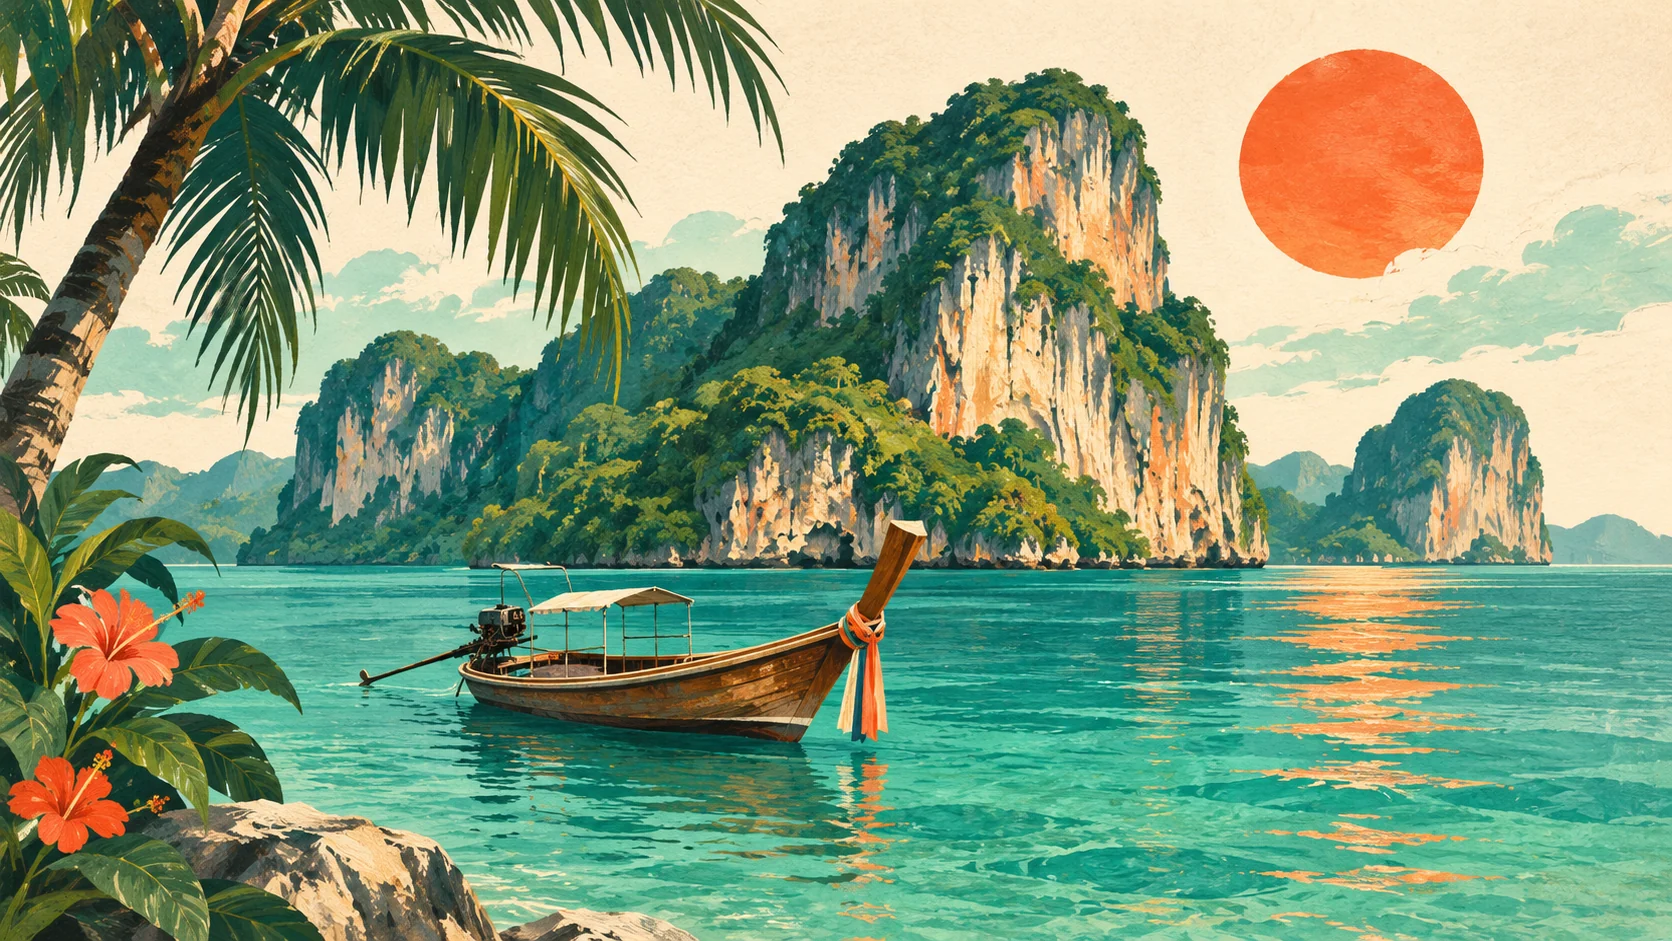
Thaimaassa miljonääri ei joudu maksamaan erillistä veroa, vaan saa verovapauden.*
Miljonäärin viisumin ehdot täyttävälle vapautus Thaimaan tuloverosta ohjelman kattamille ulkomaisille tuloille.
EI EHDOTETULLE MILJONÄÄRIVEROLLE
Suomi tarvitsee lisää veronmaksajia.
Miljonäärivero antaa syyn lähteä — ja jättää tulematta.
LASKU JÄÄ SUOMEEN.
Noin1 %tulonsaajista
maksoi
Lähes14 %henkilöasiakkaiden
tuloveroista
Vuonna 2024. Ryhmä: vähintään 150 000 € veronalaisia ansio- ja pääomatuloja vuodessa yhteensä.
Verohallinnon luvut
Jos lähtijän mukana katoaa verotuloja, puuttuva raha katetaan muiden veroilla, palveluleikkauksilla tai velalla.
01 TERVETULOA MAAILMALLE
Suomi ei kilpaile tyhjiössä.
Muilla on jo tarjous pöydässä.

Thaimaassa miljonääri ei joudu maksamaan erillistä veroa, vaan saa verovapauden.*
Miljonäärin viisumin ehdot täyttävälle vapautus Thaimaan tuloverosta ohjelman kattamille ulkomaisille tuloille.

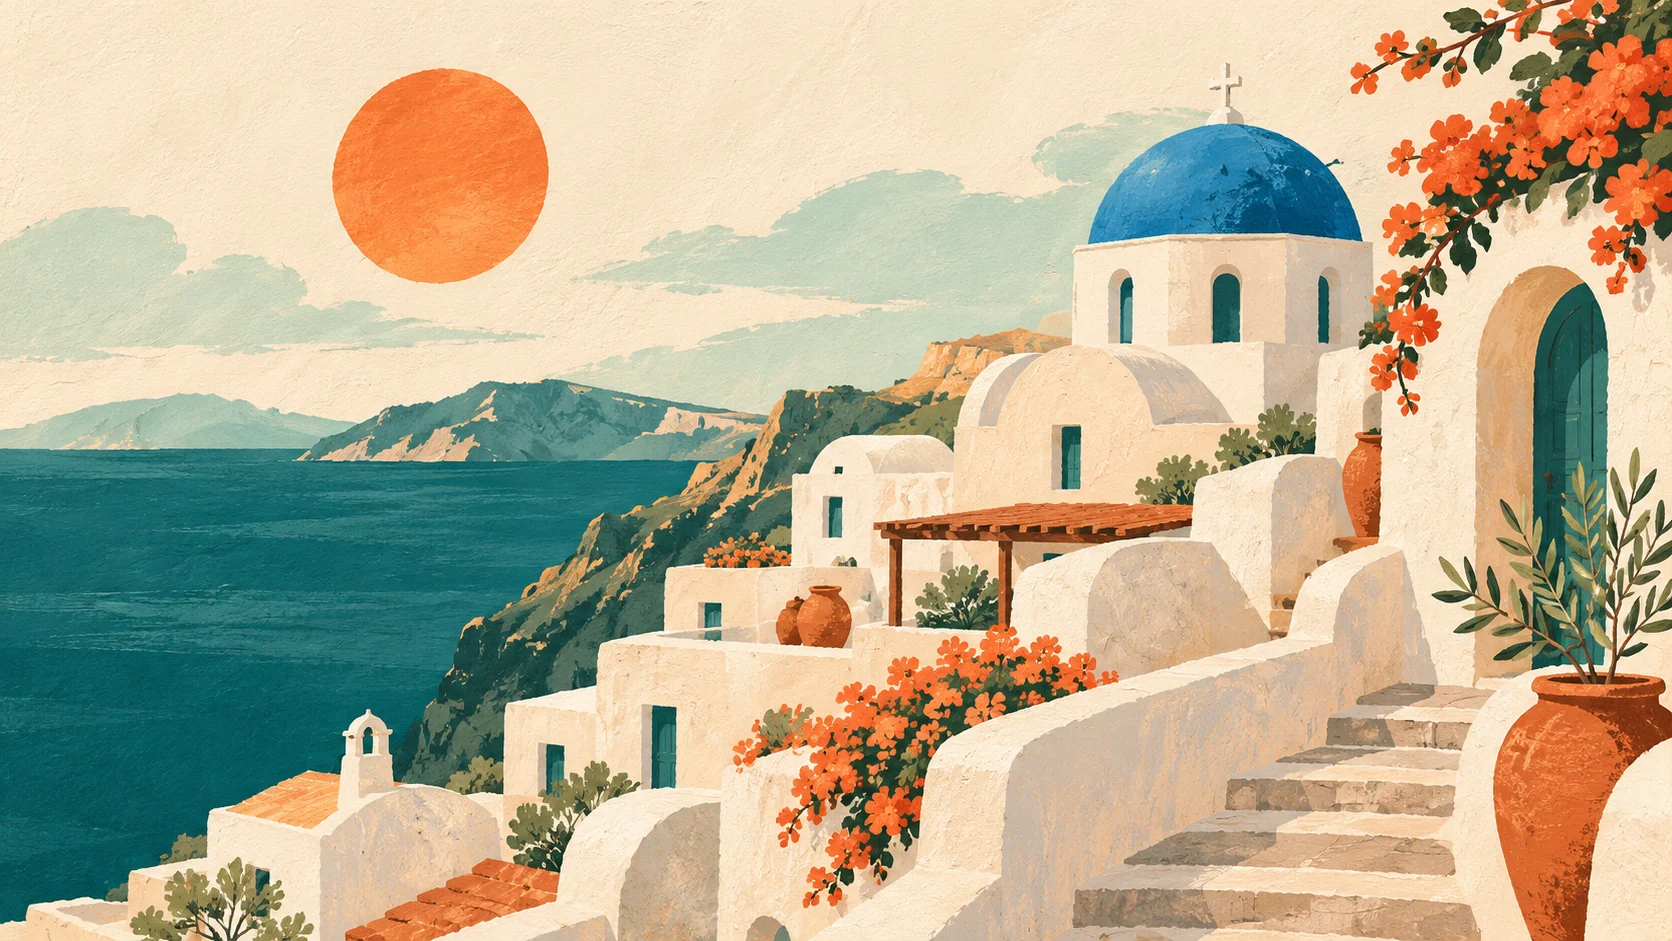
Jo tavallinen osinkovero on Kreikassa 5 %. Lisäksi maalla on omat vero-ohjelmansa eläketuloja saaville ja suurille sijoitustuloille.
Kreikan verotus. Tulon lähdemaa voi periä veroa.
KUN KOTI ON SUOMESSA
Varallisuus on voimavara.
Suomen kannattaa pitää siitä kiinni.
Ansioista, pääomatuloista ja ostoksista.
Kauppoihin, ravintoloihin ja paikallisiin palveluihin.
Sijoituksia yrityksiin ja niiden tulevaisuuteen.
02 SUOMEN ETU ENSIN
Riskinä laiha verotuotto.
Ja kasvuyrityksiä, jotka syntyvät muualla.
Vasemmistoliitto laskee verolle noin miljardin tuoton. Mutta lähtijän mukana voi kadota myös muita verotuloja. Jos menetykset ylittävät uuden veron tuoton, kokonaisverotulot voivat jopa pienentyä. Lisävero ei siis takaa lisää rahaa yhteiseen kassaan.
Ruotsia ja Tanskaa koskevassa tutkimuksessa varallisuusvero lisäsi varakkaiden lähtömuuttoa ja vähensi tulomuuttoa. Jo epävarmuus tulevasta verosta voi lykätä sijoituksia ja vaikuttaa asuinmaan valintaan. Suomen kannattaa tarjota ennakoitavat pelisäännöt myös niille, jotka vasta harkitsevat tänne muuttamista.
Suomi tarvitsee startup-yrittäjiä. Perustajan osakkeet voivat olla paperilla miljoonien arvoiset, vaikka yritys tekee tappiota eikä jaa osinkoa. Jos omistuksesta peritään varallisuusveroa, lasku on silti maksettava rahalla.
Jo veron uhka voi kannustaa muuttamaan ulkomaille ennen yrityksen perustamista. Suomi voi menettää osaajan, tulevia työpaikkoja ja verotuloja jo lähtöviivalla.
Suomen julkisten menojen osuus oli vuonna 2025 57,5 % BKT:stä — EU:n korkein. OECD:n vuoden 2025 vertailussa Suomi jakoi Tšekin kanssa kärkisijan tuloerojen tasaamisessa veroilla ja tulonsiirroilla. Tarvitsemme lisää veronmaksajia ja investointeja. Emme uusia syitä lähteä.
Ei pelkän varallisuuden tai ulkomaille muuttamisen vuoksi. Perustuslaki turvaa oikeuden lähteä maasta.
Passi voi silti jäädä taskuun ja lähtö kallistua. Esitetty maastapoistumisvero voisi tuoda veroseuraamuksia sijoitusomaisuuden Suomessa kertyneelle arvonnousulle.
Miljonääriveron ja maastapoistumisveron yhdistelmän uhka voi kannustaa lähtemään ajoissa. Suomen pitäisi antaa syitä jäädä.
Miljonäärivero on väärä suunta.
Muut tarjoavat etuja. Pidetään veronmaksajat Suomessa.
MAASTAPOISTUMISVERO · VUODEN 2027 RISKI
SDP:n budjetissa ovat arvonnousuvero, tuottoarvio 25 M€, ja vakuutuskuorien vuosittainen varallisuusvero, 120 M€. Vasemmistoliitto esittää lisäksi yleistä miljonääriveroa.
Lue maastapoistumisverosta03 TARKISTA ITSE
Tarkista väitteiden pohja itse.
LÄHTEET TARKISTETTU 12.–13.11.2026Vuoden 2026 vaihtoehtobudjetissa ehdotetaan yhden prosentin varallisuusveroa yli miljoonan euron omaisuuksille. Oma asunto jätetään rajan ulkopuolelle. Tuottoarvio on 1 002 miljoonaa euroa; muuttoliikkeen vaikutusta ei eritellä.
Tausta: Vasemmistoliiton ehdotus ja laskennallinen tuottoarvio.
Ruotsin ja Tanskan aineistoihin perustuva tutkimus osoittaa, että korkeampi varallisuusvero lisää varakkaiden lähtömuuttoa ja vähentää tulomuuttoa.
Tausta: Ruotsin ja Tanskan verouudistuksia koskeva AER-tutkimus, 2026.
Muuttajan mukana menetetään myös muita veroja. Pohjoismaisessa tutkimuksessa muuttoliike söi 22 prosenttia mekaanisesta lisäverotuotosta; kaikki tarkastellut käyttäytymisreaktiot yhteensä 76 prosenttia.
Tausta: Pitkän aikavälin laskelma, s. 35–37. Suomen veron kokonaisvaikutus riippuu sen omista ehdoista.
OECD:n mukaan varallisuusveroa voi joutua maksamaan myös tappiollisen yrityksen omistuksesta, jos se kuuluu veropohjaan. Arvokas omistus ja vähäiset käytettävissä olevat tulot voivat aiheuttaa maksuvaikeuksia. Raportti käsittelee myös muuttoa tulevaa varallisuusveroa ennakoiden.
Tausta: Yritysomistuksen verotus riippuu arvostuksesta ja veron ehdoista. Ennen perustamista tapahtuva muutto on sivulla kuvattu ennakointiriski.
OECD:n ja IMF:n verovarmuusraportti kuvaa, miten verosääntöihin liittyvä epävarmuus voi lykätä investointeja. OECD:n varallisuusverokatsaus tunnistaa myös ulkomaille muuttamisen tulevaa verorasitusta ennakoiden.
Tausta: Sivu soveltaa lähteiden kuvaamia kannustimia Suomen verokeskusteluun.
OECD:n katsauksessa nettovarallisuusverojen kertymät ovat muutamia poikkeuksia lukuun ottamatta olleet hyvin pieniä. Raportti tunnistaa myös omaisuuden arvostamiseen, maksuvalmiuteen ja veron hallinnointiin liittyviä ongelmia.
Tausta: Katsaus OECD-maiden aiempiin varallisuusveroihin.
Vähintään 150 000 euroa veronalaisia vuosituloja saaneita oli 49 587 eli noin prosentti tulonsaajista. Heidän tuloveronsa olivat 5,30 miljardia euroa, 13,9 prosenttia kokonaismäärästä. Suurituloisimman kymmenesosan osuus oli 44,2 prosenttia. Osuudet on laskettu Verohallinnon taulukoista 14.1 ja 15.1.
Tausta: Ryhmät perustuvat veronalaisiin ansio- ja pääomatuloihin, eivät varallisuuteen. Mukana ovat tilaston henkilöasiakkaat, myös kuolinpesät. Tuloverosumma sisältää tilaston sairausvakuutus- ja mediamaksut.
Ansiotulot ja pääomatulot kuuluvat tuloverotuksen piiriin. Pääomatuloista vero on 30 prosenttia 30 000 euroon asti ja 34 prosenttia ylimenevästä osasta. Esimerkiksi 100 000 euron verotettavasta pääomatulosta vero on 32 800 euroa. Lisäksi kulutus ja kiinteistöt tuottavat veroja.
Tausta: Laskuesimerkki ennen verosta tehtäviä vähennyksiä ja ulkomaisen veron hyvityksiä.
Kuluttaja maksaa arvonlisäveroa ostostensa hinnassa. Suomessa tehty verollinen kulutus kerryttää verotuloja myös ulkomailta saatua rahaa käytettäessä.
Tausta: Verokanta riippuu ostoksesta.
Vuonna 2025 Suomen julkisyhteisöjen kokonaismenot olivat 57,5 prosenttia BKT:stä, EU:n korkein osuus.
Tausta: Eurostatin vuoden 2025 tiedot. Vertailu kattaa EU-maat.
OECD:n Government at a Glance 2025 -raportissa verot ja tulonsiirrot pienensivät Gini-kertoimella mitattuja tuloeroja eniten Suomessa ja Tšekissä. Molemmissa vähennys oli noin 0,24 pistettä asteikolla 0–1.
Tausta: Raportti julkaistiin 2025; Suomen ja Tšekin havainnot ovat vuodelta 2022. OECD-vertailu koskee verojen ja tulonsiirtojen, myös eläkkeiden, vaikutusta tuloeroihin.
Perustuslain 9 § turvaa jokaisen oikeuden lähteä maasta. Passin epäämisen, peruuttamisen ja haltuunoton perusteista säädetään passilaissa. Pelkkä varallisuus tai halu muuttaa ulkomaille ei ole näissä säädetty peruste.
Tausta: Laissa on erityisiä rajoitusperusteita, esimerkiksi rikosprosessin, rangaistuksen täytäntöönpanon tai maanpuolustusvelvollisuuden yhteydessä.
SDP:n vaihtoehtobudjetin sivulla 16 nimike on ”Kansainvälisen verosuunnittelun vaikeuttaminen arvonnousuverolla 25 M€”. Samalla sivulla on vakuutuskuorien vuosittainen varallisuusvero, jonka tuottoarvio on 120 M€. Vasemmistoliiton 27.8.2026 sopeutuskorissa ovat sekä yleinen varallisuusvero että arvonnousuvero.
Tausta: Luvut ovat puolueiden arvioita, eivät toteutuneita verokertymiä. SDP:n vakuutuskuorten veroesitys ei ole sama kuin Vasemmistoliiton yleinen miljonäärivero. Verot samassa vuoden 2027 hallitusohjelmassa on kampanjan ehdollinen poliittinen päätelmä; yhteisestä paketista ei ole päätöstä.
MILJOONA SYYTÄ JÄÄDÄ.
Vastustamme ehdotettua miljonääriveroa.
Suomen kannattaa kilpailla veronmaksajista.